





こんなお悩みありませんか?
「こどもNISA」って
どんな制度?
「こどもNISA」って
どうやって活用したらいいの?
学資保険とNISA、
どちらを選べばいいの?
お子さまが誕生すると、うれしい出来事が増える一方で、少しずつ気になってくるのが「将来のお金」のこと。
そんな子育て世代の資産形成の新しい選択肢のひとつが「こどもNISA」です。
2027年から0~17歳のお子さまも「こどもNISA」として、NISAの「つみたて投資枠」を利用できるようになります。
お子さまの進学や、その先の未来に向けて。制度の特徴や上手な活用方法を一緒に見ていきましょう。
01|制度を知る
そもそも
「こどもNISA」って?
NISAとは、個人の資産形成を応援する国の税制優遇制度です。通常、株式や投資信託などの金融商品に投資をした場合、これらを売却して得た利益や受け取った配当に対して、20.315%の税金がかかります。しかし、NISAを利用することで、利益への課税が免除されます。
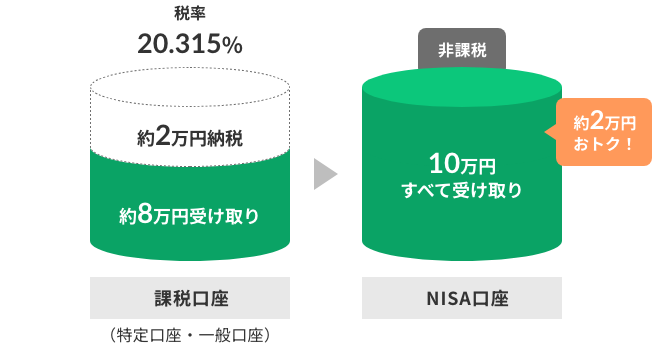
2027年からはNISAの「つみたて投資枠」の対象年齢が拡大され、0~17歳のお子さまも利用できるようになります。これが、いわゆる「こどもNISA」です。
対象
0~17歳
年間投資枠
60万円
非課税
保有限度額
600万円
非課税保有期間
無期限
(18歳以降は
成人のNISAに自動移行)
POINT|最大の特徴は「長い時間を味方につけられること」
たとえば0歳から始めれば、大学進学を迎えるまで約18年間。
毎月少しずつでも長期間積み立てることで、将来必要になる教育費などに備える方法のひとつになります。
ただし、NISAは預金ではなく「投資」です。運用状況によっては元本を下回る可能性があります。だからこそ、すぐに使うお金ではなく、将来に向けて長期間準備するお金として考えることが大切です。
02|違いを知る
ジュニアNISAと
何が違うの?
2016年に開始した「ジュニアNISA」という未成年者向けの制度がありましたが、新規投資は2023年末で終了しました。
こどもNISAは、そのジュニアNISAと比べて、より長期の資産形成に利用しやすい制度となっています。
| こどもNISA | ジュニアNISA | |
|---|---|---|
| 新規投資 | 2027年~ | 2023年で終了 |
| 対象 | 0~17歳 | 0~17歳(2022年末までは0〜19歳) |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 非課税保有期間 | 無期限(18歳以降は成人のNISAに自動移行) | 原則5年間 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等 |
| 払出し制限 | 12歳以降、一定の要件のもと払出し可能 | 制度運用時は原則18歳まで払出し制限あり |
- 2026年8月31日時点の制度内容に基づきます。
POINT|もっとつかいやすい制度に!
- ① より長く、より大きく将来に備えられる
非課税で保有できる期間が「無期限」になり、長期的な資産形成に活用できます。
さらに、非課税で保有できる限度額も、最大600万円に拡大します。 - ② 12歳以降は一定の要件のもと払出しが可能に
資金の使途がお子さまのためのものであり、お子さま本人の同意など一定の要件を満たした場合、12歳以降は親権者等による払出しが可能です。 - ③ 18歳になったら成人のNISAへ
お子さまが18歳になった後は、成人向けのNISAのつみたて投資枠へ自動的に移行します。
子どものための資産形成から、自分自身の資産形成へ。
長くつないでいける仕組みになっています。
03|使い分ける
学資保険と
こどもNISA、
どっちがいい?
教育資金を準備する方法として、これまで広く利用されてきた「学資保険」。
では、こどもNISAとは何が違うのでしょうか。
大切なのは、「どちらが優れているか」ではなく、目的に合わせて使い分けることです。
こどもNISA
将来に向けて「育てる」
長期間かけた資産形成に活用。ただし、運用によっては元本を下回る可能性があります。
学資保険
必要なときに「備える」
大学入学時など、使う時期が決まっているお金の準備に。
| こどもNISA | 学資保険 | |
|---|---|---|
| 主な目的 | 資産形成 | 教育資金の準備+保障 |
| お金の増え方 | 運用実績による | 契約内容による |
| 元本割れ | 可能性あり | 途中解約等によりあり |
| 運用益 | NISAなら非課税 | ― |
| 保護者に万一のことが あった場合 |
原則、保障機能なし | 商品によって、保険料払込免除特約等あり |
| 向いている考え方 | 長期間かけて資産形成したい | 計画的に準備しながら保障も持ちたい |
POINT|こんな考え方もあります
「大学入学時に必ず必要になるお金」は、預金や学資保険などで準備。
一方で、「5年以上先に使う予定のお金」は、こどもNISAを活用して長期・積立・分散投資。
このように、ひとつの方法だけに頼るのではなく、お金を使う時期や目的に合わせて組み合わせることも選択肢です。
04|活用する
こどもNISA、
どうやって活用する?
活用方法①|毎月コツコツ積み立てる
年間60万円まで投資できますが、最初から上限いっぱいまで利用する必要はありません。
たとえば、


家計に無理のない金額から始めることが大切です。
「児童手当の一部を将来のために」
「毎月のお給料日に一定額を」
など、家庭に合ったルールを決めておくと続けやすくなります。
毎月5,000円の場合

年間6万円
18年間積み立てると
(0歳〜18歳)
元本合計108万円
年利3%で運用した場合
約142万円
活用方法②|お年玉やお祝い金を「未来のお金」に
出産祝い、誕生日、入園・入学祝い、お年玉――。
お子さまが成長する中でいただくお金の一部を、将来のための資産形成に活用するという考え方もあります。
すべてを投資するのではなく、
すぐに使うお金
新しい学用品や習い事の
費用など
近い将来に使うお金
中学校・高校・大学の
学費や部活の費用など
将来に向けて育てるお金
各学校の入学資金や、留学、
1人暮らしのためなど
に分けて考えることも
ひとつの方法です。
- お子さま名義の口座へ資金を移す場合には、贈与税等の税務上の取扱いにご注意ください。
活用方法③|お子さまの「お金の教育」にも
こどもNISAは、将来のためのお金を準備するだけでなく、親子で「お金の大切さ」を学ぶきっかけにもなります。
01
ためる
コツコツ貯めて
将来のために準備する

例えば、
- 欲しいものを買うためには他のものを我慢して貯める
- 毎月決まった金額を貯金する
02
ふやす
投資を通じて
お金を育てていく
例えば、
- お金が増える仕組みを知る
- 時間を味方につけて、長い時間をかけて運用する
03
つかう
必要な時に上手に
使うことを学ぶ
例えば、
- 「使う理由」や「使い方」を考えてみる
- 使う優先順位を考える
成長にあわせて親子で「お金」について話すことで、お金の大切さを学ぶことができます。
05|まとめ
まとめ
- 教育資金は「ためる」と「そだてる」を上手に組み合わせよう
お子さまの未来のためのお金だからこそ、大切なのは「全部を投資すること」ではありません。
近いうちに使うお金
預金などでしっかり確保
将来必ず必要になるお金
預金や保険なども活用
10年、15年先を見据えて
準備するお金
こどもNISAなどを活用した
資産形成も選択肢
大切なのは、「いつ使うお金なのか」を考えて準備方法を分けること。
教育費だけでなく、お子さまが大人になったときの留学、資格取得、一人暮らしなど、さまざまな未来に向けた資金として考えることもできます。
- お子さまの未来のお金、今から少しずつ考えてみませんか?
子育てには、これからたくさんのお金が必要になります。
だからといって、最初から大きな金額を準備する必要はありません。
毎月できる範囲から、少しずつ。
預金、保険、そして資産運用。
それぞれの特徴を知って、ご家庭に合った方法を選ぶことが、お子さまの未来への第一歩です。
富山第一銀行では、
お子さまの口座開設から、
ご家族の将来に向けた資産形成までサポートしています。
お子さまの未来のお金について、一緒に考えてみませんか?
こどもNISA口座の開設受付を
2026年10月1日よりスタート!
お申込はお近くの銀行店舗まで!
- こどもNISA口座のお申込には、お子さま(口座名義人)の当行普通預金口座・こどもNISA専用の普通預金口座・証券口座の開設が必要です。
- また、こどもNISA口座の開設までにお日にちを頂戴しております。
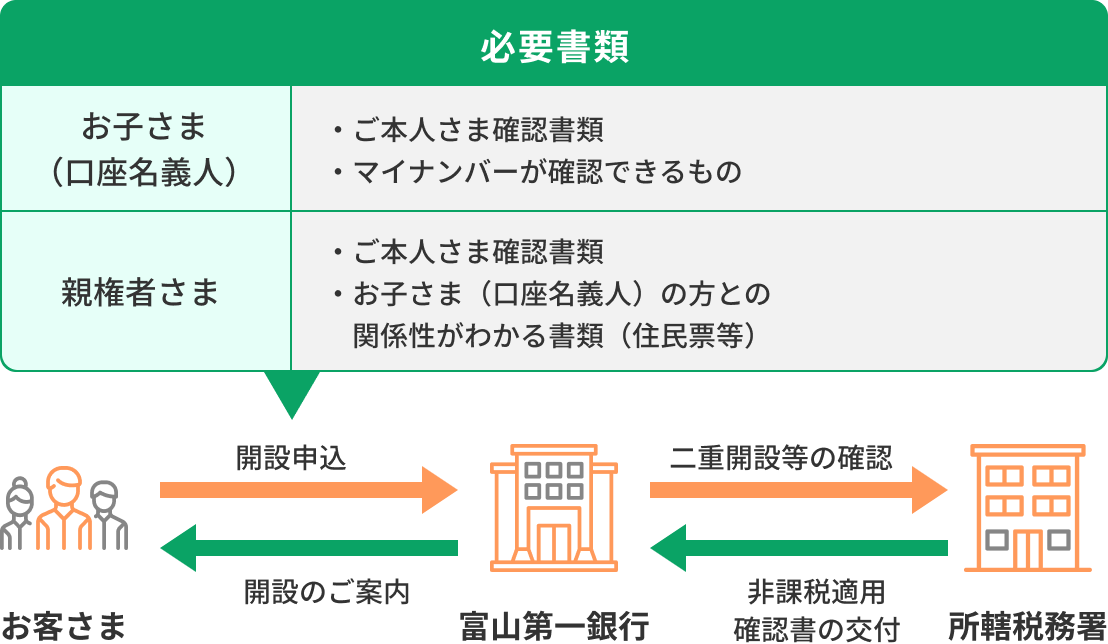
NISA口座開設後は
店舗で

ファーストバンクが商品選びや購入などの
お手続をお手伝いします。
 投資信託に関するご留意事項
【投資信託ご購入時のご留意事項】
- 投資信託は預金ではなく、預金保険制度の対象ではありません。また、当行で取扱う投資信託は投資者保護基金の対象ではありません。
- 投資信託は元本の保証および利回りの保証はありません。投資信託は組入れた国内外の株式や債券等の投資対象の価格変動、発行体の信用状況の変化、金利、為替相場の変動、およびその他のリスクにより、投資元本を下回ることがあります。これらのリスクおよび損失はお客さまご自身のご負担となります。
- 投資信託のお取引は、クーリング・オフの対象にはなりません。
- 当行は投資信託の販売会社であり、投資信託の設定・運用は運用会社が行います。
- 投資信託の購入・換金にあたっては各種手数料等(購入時手数料(お申込代金に対して最大3.3%〔消費税込み〕)、信託財産留保額(換金の基準価額に対して最大0.5%)等)をご負担いただきます。また、運用期間中には信託報酬(信託財産の純資産総額に対して最大年率2.42%〔消費税込み〕)、その他諸費用(監査報酬、信託事務諸費用、成功報酬等)を間接的にご負担いただきます。お客さまにご負担いただく手数料はこれらの合計額となりますが、ファンド、運用状況、保有期間等により異なりますので、具体的に表示することはできません。詳しくは各ファンドの〔投資信託説明書(交付目論見書)〕、〔目論見書補完書面〕をご覧ください。
【NISA(少額投資非課税制度)に関するご留意事項】
- 非課税口座(以下、NISA口座)は、すべての金融機関を通じて、同一年においてお一人につき一口座のみ開設できます。(ただし、金融機関等を変更した場合を除きます。)
- 一定のお手続きの下、NISA口座を開設する金融機関を変更することができます。また、NISA口座を廃止した場合でも再開設が可能です。ただし、金融機関の変更・口座再開設をしようとする年の年間投資枠を既に一部でも利用しているときは、翌年まで変更または再開設ができません。
- 既に課税口座で保有している投資信託等をNISA口座に移管することはできません。また、既にNISA口座で保有している投資信託を、他の金融機関のNISA口座に移すこともできません。
- 非課税となる年間投資枠は、購入時手数料を除いて、つみたて投資枠は120万円、成長投資枠は240万円で併用することができます。
- 非課税保有限度額(総枠上限1,800万円、うち成長投資枠の上限1,200万円)は、保有する投資信託を売却した場合、その売却した投資信託が費消していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。
- NISA口座での取引で損失が発生しても、課税口座の譲渡益や分配金との損益通算はできず、損失の繰越控除の適用を受けることもできません。
- 収益分配金には、普通分配金と元本払戻金(特別分配金)があり、このうち元本払戻金(特別分配金)はもともと非課税であるため、NISA口座による非課税のメリットは享受できません。
- NISA口座でお預かりの投資信託の収益分配金の再投資は、その年の各勘定が限度額に達した場合、課税口座での買付けとなります。
- NISA口座で受け入れできるのは当行取扱いの公募株式投資信託のみです。当行では、上場株式、上場投資信託(ETF)、不動産投資信託(REIT)等は取扱っておりません。
- つみたて投資枠の対象商品は、長期の積立・分散投資に適した一定の投資信託のうち当行が指定した商品を対象とします。
- 成長投資枠の対象商品は、信託期間20年未満の投資信託、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託を除いた商品のうち当行が指定した商品を対象とします。
- つみたて投資枠のご利用は、定時定額積立契約をお申込みいただき、定期・継続的な方法での買付に限られます。買付した投資信託の信託報酬等の概算値が原則として年1回通知されます。また、基準経過日(つみたて投資枠を設けた日から10年を経過した日および同日の翌日以降5年経過ごとの日)には、お客さまの氏名・住所を再確認させていただきます。なお、同日から1年以内に確認できない場合、新たなNISA口座への投資信託等の受入れを停止させていただきます。
【18歳未満の非課税口座(こどもNISA口座)に関するご留意事項】
- 一人一口座(一金融機関等に限られます)しか開設できません(成人向けのNISA口座と異なり金融機関変更は不可)。
- つみたて投資枠のみ設けられ、成長投資枠は設けられません。
- 口座開設者が、その年の3月31日において18歳である年の前年12月31日までは、原則として払出しはできません。ただし、その年の3月31日において12歳である年以降は、教育費や生活費等に係る払出しは所定の手続きをすれば可能です。
- こどもNISA口座から契約不履行等事由による払出しがあった場合、当該口座は廃止され、当該口座内の株式投資信託等は、過去に換金した分も含めて非課税の適用がなかったものとされます。
- こどもNISA口座の資産は口座開設者に帰属しますが、口座開設者が未成年(制限行為能力者)の間の払出し手続きは、法定代理人が行う必要があります。
- 払い出しを行った資金は口座開設者に帰属するため、口座開設者以外の人が費消等した場合には、贈与税等の課税問題が生じるおそれがあります。
- 投資される資金は口座開設者本人に帰属する資金に限られ、口座への資金拠出は口座開設者本人の名義口座からの振替・振込み、または本人(法定代理人が代理する場合を含みます)による現金入金に限られます。
- 運用管理者は「法定代理人」または「法定代理人から書面で委任を受けた二親等以内の親族」に限られます。
- 口座開設者が18歳になると、それまでの運用管理者の法定代理権が消滅するため、原則として口座開設者本人が運用することになります。
- 口座開設者がその年1月1日において18歳になると、こどもNISA口座は、自動的に成人向けのNISA口座(非課税保有限度額1,800万円等)になります。
- 口座開設者が18歳到達以降に初めて取引等をされるまでの間に、適合性の確認をさせていただきます。
- このご案内は、本資料作成時点の法令その他の情報に基づき作成しており、今後の改正等により記載内容と異なってくる可能性があります。
- こどもNISA口座を利用される場合には、別途、対象商品や、つみたて投資枠に係る留意事項などについてもご確認ください。
- こどもNISAに関する記載は、2026年8月31日時点の法令・公表資料等に基づいています。
【商号等】株式会社富山第一銀行
【登録金融機関】北陸財務局長(登金)第7号
【加入協会】日本証券業協会
投資信託に関するご相談・
お問い合わせはこちらから


